“十四五”期间科技创新进口税收优惠政策
鼓励项目进口设备进口税收优惠政策
重大技术装备进口税收优惠政策
支持集成电路产业和软件产业发展进口税收优惠政策
民用航空维修用航空器材进口税收优惠政策
为深入实施科教兴国战略、创新驱动发展战略,支持科技创新,国家出台“十四五”期间科技创新进口税收优惠政策。
2021年1月1日至2025年12月31日。
主管部门核定的科学研究、技术开发机构,学校,党校(行政学院),图书馆等企事业单位。
科学研究、科技开发和教学用品。
进口关税、进口环节增值税、消费税。
为进一步引进国外的先进技术和设备,促进产业结构优化升级,推动经济高质量发展,国家出台鼓励发展的国内投资项目和外商投资项目进口设备的税收优惠政策。
建设符合国家鼓励发展的内外资项目的企业。
项目项下进口的自用设备以及按照合同随设备进口的技术及数量合理的配套件、备件,且不在《不予免税清单》范围。
进口关税。
为提高我国企业核心竞争力及自主创新能力,促进装备制造业发展,国家出台重大技术装备进口税收优惠政策。
工信部、海关总署等核定的生产国家支持发展的重大技术装备或产品的企业。
生产重大技术装备或产品的关键零部件及原材料。
进口关税、进口环节增值税。
为推动我国集成电路产业和软件产业发展,增强信息产业创新能力和国际竞争力,国家出台支持集成电路产业和软件产业发展的进口税收优惠政策。
2020年7月27日至2030年12月31日。
进口相关商品免征关税政策:国家发改委等部位核定的集成电路生产企业、先进封装测试企业、集成电路关键原材料及零配件生产企业、集成电路设计企业和软件企业。
自用生产型原材料、消耗品、净化室专用建筑材料、配套系统和集成电路生产设备零配件。
进口关税。
进口新设备分期缴纳进口增值税:国家发改委、工信部核定的集成电路重大项目的承建企业。
不在《不予免税清单》范围内的进口自用设备。
在首台设备进口之后的6年内分期缴纳进口环节增值税。
为壮大航空产业,促进我国民用航空运输、维修等产业发展,国家出台民用航空维修用航空器材进口税收优惠政策。
2021年1月1日至2030年12月31日。
民航局核定的民用飞机整机设计制造企业、国内航空公司、维修单位、航空器材分销商。
专门用于维修民用飞机、民用飞机部件的器材,如动力装置、起落架等部件,以及标准件、原材料等消耗器材。
进口关税。
 办理流程
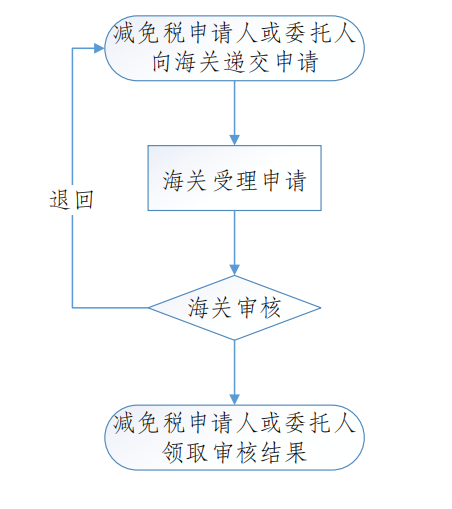
减免税申请人应在货物申报进出口前,向主管海关提交减免税审核确认申请,主管海关审核同意后制发《征免税确认通知书》。
减免税申请人可以自行向海关申请办理,也可以委托他人办理,具体流程如下:
 所需资料
(一)《进出口货物征免税申请表》;
(二)事业单位法人证书或者国家机关设立文件、社会团体法人登记证书、民办非企业单位法人登记证书、基金会法人登记证书等证明材料;
(三)进出口合同、发票以及相关货物的产品情况资料。
办理时间(一)网上办理:
企业申请时间:24 小时。 海关审核时间:周一至周五 9:00-12:00 14:00-17:00。(二)现场办理:
主管海关:周一至周五 9:00-12:00 14:00-17:00 办理地点 适用政策范围 申请适用流程 操作流程 除海关总署另有规定外,进口减免税货物的监管年限为:船舶、飞机:8年;机动车辆:6年;其他货物:3年。
监管年限自货物进口放行之日起计算。除海关总署另有规定外,在海关监管年限内,减免税申请人应当按照海关规定保管、使用进口减免税货物,并依法接受海关监管。
在海关监管年限内,减免税申请人应当于每年6月30日(含当日)以前向主管海关提交《减免税货物使用状况报告书》,报告减免税货物使用状况。
在海关监管年限内,减免税货物应当在主管海关审核同意的地点使用。
在海关监管年限内,减免税申请人发生分立、合并、股东变更、改制等主体变更情形的,权利义务承受人应当自变更登记之日起30日内,向原减免税申请人的主管海关报告主体变更情况以及有关减免税货物的情况。
在减免税货物的海关监管年限内,经主管海关审核同意,并办理有关手续,减免税申请人可以将减免税货物抵押、转让、移作他用或者进行其他处置。
版权所有:中华人民共和国郑州海关 主办单位:中华人民共和国郑州海关 电话:0371-12360 地址:郑州市农业路东30号 邮编:450008
京ICP备17015317号 京公网安备:11040102700078 网站标识码:bm28220001